Cota do Paraguai 2026: US$ 500 por pessoa, limites de compras e free shop
Por Diego Silva
Publicado em · Atualizado em
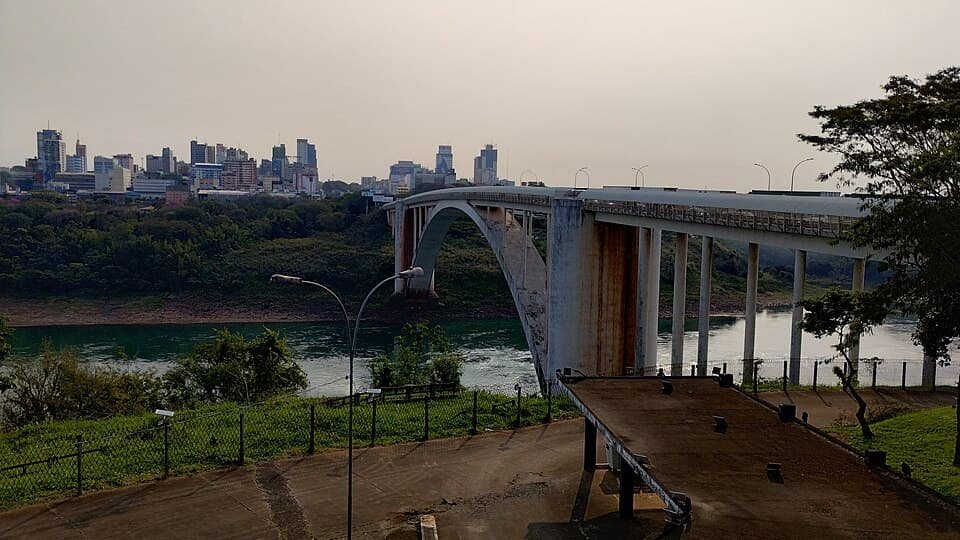
A cota do Paraguai é de US$ 500 por pessoa, sem imposto, para quem vai comprar no Paraguai e volta ao Brasil por terra. É o caso de quem faz compras em Ciudad del Este e volta a atravessar a fronteira pela Ponte da Amizade, em Foz do Iguaçu. A norma diz que a isenção vale uma vez a cada intervalo de 1 mês; a Receita Federal escreve ora "30 dias", ora "um mês". É individual: não se soma com a de familiares.
O que passar de US$ 500 paga 50% de imposto de importação sobre o excedente. Produtos de tabaco ficam fora dessa regra. O free shop brasileiro de fronteira tem limite separado, de mais US$ 500. Nada disso mudou neste ano: as mudanças do ano foram nas compras online entregues pelos Correios e, para quem chega de avião, na e-DBV automática.
Lemos em 12/10/2026 as normas da Receita Federal sobre a cota, na versão atualizada da base Normas, e as páginas do Guia do Viajante. Cada regra traz a norma e o artigo. Quando a norma e a Receita usam palavras diferentes, mostramos as duas.
As regras da cota do Paraguai em uma tabela
| Item | Regra | Norma |
|---|---|---|
| Valor da cota por terra | US$ 500 por pessoa | Portaria MF 440/2010, art. 7º, III, "b" |
| Comparação: cota por avião ou navio | US$ 1.000 por pessoa | Portaria MF 440/2010, art. 7º, III, "a" |
| Frequência | Uma vez a cada intervalo de 1 mês (Receita: "30 dias" ou "um mês") | IN RFB 1.059/2010, art. 33, § 5º |
| Somar cotas | Não: individual e intransferível | IN RFB 1.059/2010, art. 32, § 1º |
| Bebida alcoólica | 12 litros | IN RFB 1.059/2010, art. 33, § 1º, I |
| Tabaco | 10 maços de cigarros (20 unidades cada), 25 charutos ou cigarrilhas, 250 g de fumo | IN RFB 1.059/2010, art. 33, § 1º, II a IV |
| Outros bens abaixo de US$ 5 cada | 20 unidades, no máximo 10 iguais | IN RFB 1.059/2010, art. 33, § 1º, V, e § 2º, I |
| Outros bens de US$ 5 ou mais | 10 unidades, no máximo 3 iguais | IN RFB 1.059/2010, art. 33, § 1º, VI, e § 2º, II |
| Acima da cota | 50% de imposto de importação sobre o excedente | IN RFB 1.059/2010, art. 41 |
| Produtos de tabaco | Não podem ser tributados nesse regime de 50% | IN RFB 1.059/2010, art. 41, § 3º |
| Free shop brasileiro de fronteira | Mais US$ 500 a cada 30 dias (Portaria MF 307/2014: "um mês") | IN RFB 2.075/2022, art. 26, I; Portaria MF 307/2014, art. 14 |
Normas consultadas em 12/10/2026.
Quanto dá para comprar no Paraguai sem imposto: o valor da cota
Ao entrar no Brasil "por via terrestre, fluvial ou lacustre", o viajante tem limite de valor de US$ 500 ou o equivalente em outra moeda (Portaria MF 440/2010, art. 7º, III, "b"). O valor vale desde 1º/01/2020 (Portaria ME 601/2019). A regra é a mesma na Ponte da Amizade e em outros pontos da fronteira terrestre, como Pedro Juan Caballero e Salto del Guairá.
Por via aérea ou marítima, o limite é de US$ 1.000 (art. 7º, III, "a", desde 1º/01/2022). Em página atualizada em 27/01/2026, a Receita confirma os dois valores: isenção "até o limite da cota" de US$ 1.000 por avião ou navio e de US$ 500 pelas outras vias. O que define a cota de isenção é a via de entrada no país, não o lugar da compra.
A cota é por pessoa
A isenção "é individual e intransferível" (IN RFB 1.059/2010, art. 32, § 1º). A Receita explica que "não se pode somar as cotas para se beneficiar da isenção, ainda que entre familiares". A declaração também é individual (Perguntas e Respostas 3.9).
Criança tem cota
Menores de 18 anos têm direito à cota, "desde que os bens trazidos sejam compatíveis com a sua faixa etária" (Perguntas e Respostas 1.20). Bebida alcoólica e produtos de tabacaria não podem fazer parte da bagagem de crianças ou adolescentes, mesmo com os pais junto (IN RFB 1.059/2010, art. 33, § 7º).
Como funciona a cota: uma vez por mês
A norma diz que o direito à isenção "somente poderá ser exercido uma vez a cada intervalo de 1 (um) mês" (IN RFB 1.059/2010, art. 33, § 5º). A Receita escreve "30 dias" nas Perguntas e Respostas (item 2.2) e "um mês, a contar da chegada da última viagem internacional" na página sobre o imposto. O prazo conta mesmo que, na viagem anterior, você tenha pago imposto sobre o que passou do limite (§ 6º). Não encontramos regra oficial que diga como contar esse prazo dia a dia.
Limite de compras no Paraguai: as regras de quantidade
Para comprar no Paraguai sem imposto, não basta ficar dentro da cota de US$ 500. Para quem entra por terra, a IN RFB 1.059/2010, art. 33, §§ 1º e 2º, fixa limites de quantidade:
- Bebida e tabaco: 12 litros de bebida alcoólica, 10 maços de cigarros (20 unidades cada), 25 charutos ou cigarrilhas e 250 g de fumo. São iguais por avião.
- Outros bens de menos de US$ 5 cada: até 20 unidades, no máximo 10 iguais.
- Demais bens: até 10 unidades, no máximo 3 iguais.
Conta a unidade vendida no varejo, mesmo que os bens venham "em conjuntos ou sortidos" (art. 33, § 3º). Exemplo nosso: por terra, 3 celulares iguais de US$ 5 ou mais cada cabem no limite; um 4º igual já passa.
Se passar do limite de quantidade, você perde a isenção: os bens declarados pagam os 50% "sem o benefício de qualquer quota de isenção", desde que não fique caracterizada destinação comercial (art. 41, § 5º; Perguntas e Respostas 1.16). Bebida e tabaco acima do limite saem da regra da bagagem e seguem o regime comum de importação, o mesmo aplicado às mercadorias importadas em geral (art. 44, II).
O que não entra na cota
Livros, folhetos e periódicos ficam fora da cota (art. 33, I). Também ficam fora os bens de uso pessoal compatíveis com a viagem: roupas, itens de higiene e objetos pessoais (art. 33, II; art. 2º, VI e VII). A norma cita uma máquina fotográfica, um relógio e um celular usados que você leve consigo (art. 2º, § 1º). Cabe a você comprovar a compatibilidade (art. 2º, § 2º).
No bate-volta de um dia, sem pernoite, só contam como uso pessoal "o vestuário e o material de higiene e toucador" necessários no período, ou seja, roupas e itens de higiene (Perguntas e Respostas 1.14). Duas respostas da Receita a consultas de contribuintes (Soluções de Consulta nº 10002 e nº 7002, de 2026) reforçam: o que é comprado para usar no Brasil, e não na viagem, não é de uso pessoal.
Notebook, tablet e filmadora não são bens de caráter manifestamente pessoal, mesmo para uso próprio (art. 2º, VII; página "Bens do viajante"). Comprados no exterior, não ficam isentos como uso pessoal e entram na cota. Se você levou o aparelho do Brasil, a nota fiscal brasileira comprova que ele não é bem importado (gov.br, serviço e-DBV).
Passei da cota: como fazer a declaração e pagar o imposto
Onde declarar: o canal "bens a declarar" e a Alfândega em Foz do Iguaçu
Quem passa de US$ 500 ou dos limites de quantidade deve ir ao canal "bens a declarar" (IN RFB 1.059/2010, art. 6º, VIII e IX). A declaração é a e-DBV (Declaração Eletrônica de Bens de Viajante), apresentada no local de entrada (IN RFB 1.385/2013, art. 2º). Por terra, o gov.br manda se apresentar à Receita "no ponto de fronteira terrestre". Sem o canal, vá direto à fiscalização aduaneira (IN RFB 1.059/2010, art. 6º, § 2º). Em Foz do Iguaçu, a Alfândega (a aduana brasileira) atua na Ponte da Amizade.
Quanto é o imposto para compras acima da cota
Vale o Regime de Tributação Especial (RTE): só imposto de importação, de 50% sobre o que exceder a cota. IPI, PIS e Cofins não são cobrados (IN RFB 1.059/2010, art. 41, caput e §§ 1º e 2º). Produtos de tabaco (cigarros, charutos, cigarrilhas, fumo e outros do Capítulo 24 da Nomenclatura Comum do Mercosul) não podem ser tributados no RTE (art. 41, § 3º).
- Base: o valor de compra à vista da fatura ou nota fiscal (art. 42), "inclusive os impostos pagos no exterior" (Perguntas e Respostas 3.16). Sem nota, a fiscalização define o valor por catálogos e listas de preços (art. 42, parágrafo único).
- Câmbio: a Receita usa o câmbio "vigente na data da transmissão" da e-DBV. A mesma página abre uma exceção para a declaração inexata.
- Pagamento do imposto: por DARF (a guia de pagamento da Receita), com boleto ou PIX, antes da liberação dos bens (art. 43).
- Sem dinheiro para pagar o imposto na hora: os bens ficam retidos por até 45 dias e depois são considerados abandonados (Perguntas e Respostas 3.18; art. 29).
Não encontramos regra oficial sobre o local e o horário do atendimento na ponte, a taxa de câmbio exata nem o pagamento com PIX ou cartão no próprio posto.
Exemplos de cálculo
Exemplos nossos, sem produtos de tabaco. Em reais, o valor depende do câmbio da data de transmissão da e-DBV.
- Compras de US$ 800 por terra: excedente de US$ 300 (800 − 500). Imposto de 50% × 300 = US$ 150.
- Casal, um com US$ 800 e outro com US$ 200: as cotas não se somam. Quem comprou US$ 800 paga os mesmos US$ 150; o outro, nada.
- Segunda viagem antes de completar o intervalo de 1 mês, com US$ 200: paga 50% sobre o valor todo (art. 41, § 1º, II, "b"): 50% × 200 = US$ 100.
Multas e o que pode ser apreendido
Para trazer suas compras com segurança, veja o que gera multa ou apreensão:
- Passar no "nada a declarar" acima do limite de isenção: é declaração falsa, com multa de 50% do valor excedente, além do imposto (IN RFB 1.059/2010, art. 6º, § 3º; Lei 9.532/1997, art. 57). No exemplo de US$ 800, seriam US$ 150 de imposto e US$ 150 de multa: US$ 300 no total (conta nossa).
- Revender o que trouxe como bagagem: multa de 200% do valor dos bens (Regulamento Aduaneiro, art. 713, I).
- Esconder bens, trazer bens com clara destinação comercial ou trazer bens proibidos: perdimento, ou seja, você perde os bens (Perguntas e Respostas 7.3; IN RFB 1.059/2010, art. 15, § 2º).
- Ser encontrado fora da zona primária (a área alfandegada do ponto de fronteira) com bens acima da cota: eles "serão todos apreendidos" (Perguntas e Respostas 7.4).
- Tabaco acima do limite de isenção ou de quantidade: ele não pode ser tributado nos 50% do RTE (art. 41, § 3º). Acima do limite de quantidade, segue o regime comum (art. 44, II).
- Recusar-se a abrir o veículo ou a bagagem: multa de R$ 5.000 (Perguntas e Respostas 7.2).
- Trazer bens de outra pessoa: é vedado declarar como sua a bagagem de terceiros (art. 4º). Encomendas trazidas a pedido de amigos ou parentes não são bagagem (Perguntas e Respostas 1.3).
Free shop de fronteira: mais US$ 500 para quem está voltando do Paraguai
As lojas francas brasileiras de fronteira terrestre (os free shops, ou duty free) têm cota própria: US$ 500 por viajante "a cada intervalo de 30 (trinta) dias" (IN RFB 2.075/2022, art. 26, I) ou "a cada intervalo de um mês" (Portaria MF 307/2014, art. 14). A Receita fala em "cota adicional de isenção de US$ 500,00 a cada 30 dias (calculado por meio de uma janela móvel)", sem explicar como a janela é contada.
São duas cotas independentes: US$ 500 de isenção para compras no exterior trazidas por terra (Portaria MF 440/2010, art. 7º, III, "b") e mais US$ 500 no free shop brasileiro de fronteira (IN RFB 2.075/2022, art. 26, I).
- Onde fica: a loja franca terrestre é instalada em cidade gêmea de cidade estrangeira, na linha de fronteira (IN RFB 2.075/2022, art. 2º, § 1º). Lojas do lado paraguaio não são free shop brasileiro: o que você compra lá entra na cota de bagagem.
- Quem compra: o viajante que está entrando no Brasil, com documento de identificação. Se o documento for brasileiro, é preciso comprovar também o CPF (art. 21, II e § 2º). Menores de 18 anos não compram bebida nem tabaco (art. 25).
- Limites: 12 litros de bebida, 20 maços de cigarros, 25 charutos ou cigarrilhas e 250 g de fumo para cachimbo, a cada 30 dias, somando todas as lojas (arts. 23 e 27).
- Acima de US$ 500: 50% de imposto sobre o excedente, pago por DARF emitido pela loja (arts. 29 e 30). Se a compra passar da cota, mas esse imposto ficar abaixo de R$ 10, a loja não pode fazer a venda (art. 28). Exemplo nosso: US$ 600 no free shop dão 50% × 100 = US$ 50.
O que não pode trazer do Paraguai, segundo a Receita Federal
Antes de comprar no Paraguai, confira a lista: alguns bens são proibidos; outros dependem de autorização de órgãos como Exército, Anvisa, Vigiagro e Anatel. Nenhum deles entra pelas regras da bagagem (IN RFB 1.059/2010, art. 19). A página "Proibições e Restrições" da Receita lista, entre outros:
Proibidos como bagagem:
- cigarros de marca que não seja comercializada no país de origem;
- cigarros e bebidas fabricados no Brasil para venda só no exterior;
- réplicas de arma de fogo, mesmo de brinquedo (Perguntas e Respostas 6.2);
- produtos falsificados ou pirateados;
- agrotóxicos e drogas.
Restritos, que dependem de autorização do órgão:
- armas de pressão por gás comprimido: Exército (Perguntas e Respostas 6.3);
- medicamentos e suplementos que não sejam de uso pessoal: Anvisa;
- alimentos, vegetais e produtos de origem animal: Vigilância Agropecuária (Vigiagro);
- receptores digitais (não permitidos para pessoa física) e bloqueadores de sinal: Anatel.
Sobre réplicas e airsoft, as fontes da Receita divergem. A tabela de restritos põe brinquedos, réplicas e simulacros de arma, inclusive armas de ar comprimido usadas em jogos, sob controle do Exército. A Perguntas e Respostas 6.2 diz que os que possam ser confundidos com arma, mesmo de brinquedo ou esportivos, são proibidos.
Sobre celular, a Anatel "recomenda fortemente que não sejam utilizados equipamentos não homologados". Não encontramos regra oficial que diga se o celular trazido do Paraguai precisa de homologação.
O que mudou em 2026 (e o que não mudou)
A cota de quem atravessa a ponte não mudou. A última alteração da Portaria MF 440/2010 é de 2021. A da IN RFB 1.059/2010 é de 2024 (IN RFB 2.192/2024, sobre bens abandonados) e não tocou nos arts. 33 e 41.
O que mudou:
- Compras online: para quem quer comprar no Paraguai pela internet, notícias de agosto de 2026 trataram de lojas de Ciudad del Este no Programa Remessa Conforme (programa de conformidade da Receita para lojas online), com entrega pelos Correios. Isso é remessa, não bagagem. Desde 12/05/2026, compras de até US$ 50 dessas lojas, enviadas a pessoa física, não pagam imposto de importação. De US$ 50,01 a US$ 3.000, a alíquota é 60%, e se descontam US$ 30 do imposto calculado (Portaria MF 156/1999, art. 1º-B, § 2º, com redação da Portaria MF 1.342/2026, que se baseia na Medida Provisória 1.357/2026).
- e-DBV automática: a Portaria Coana 203, de 24/07/2026, criou o registro e a liberação automáticos da e-DBV, com até 30 dias para pagar (art. 8º). Ela vale só para quem chega de avião (art. 1º). Por terra, o pagamento segue antes da liberação (IN RFB 1.059/2010, art. 43).
Perguntas frequentes
Qual é o limite de compras no Paraguai em 2026?
Para quem volta por terra, são US$ 500 por pessoa, uma vez por mês, e o valor não mudou em 2026. Além do valor, há limite de quantidade: até 10 unidades por produto, no máximo 3 iguais (20 unidades e 10 iguais para itens de menos de US$ 5), 12 litros de bebida alcoólica e 10 maços de cigarro. O free shop brasileiro de fronteira tem mais US$ 500 à parte.
A cota do Paraguai é por pessoa ou por família?
Por pessoa: a isenção é individual e intransferível (IN RFB 1.059/2010, art. 32, § 1º). A Receita diz que as cotas não se somam "ainda que entre familiares".
Celular entra na cota?
O celular usado que você levou não entra. Se você saiu do Brasil com seu celular e decidiu comprar no Paraguai outro aparelho, o novo não é uso pessoal e entra na cota, mesmo que você já o tenha usado. A exceção é comprovar defeito no celular que levou (Perguntas e Respostas 1.13). No bate-volta de um dia, a Receita só aceita roupa e higiene como uso pessoal (item 1.14); não encontramos regra oficial sobre o celular com defeito nesse caso.
De quanto em quanto tempo posso usar a cota? Vale de novo na Argentina?
Uma vez a cada intervalo de 1 mês, pela norma (IN RFB 1.059/2010, art. 33, § 5º); a cada 30 dias, nas Perguntas e Respostas da Receita. A isenção é de quem entra no Brasil por terra, não de cada país (Portaria MF 440/2010, art. 7º, III, "b"). Quem já usou no Paraguai não tem outra na Argentina no mesmo intervalo e paga 50% sobre o valor todo (art. 41, § 1º, II, "b").
Qual a cota de compras no Paraguai de avião?
US$ 1.000, para quem entra no Brasil por via aérea (Portaria MF 440/2010, art. 7º, III, "a"). Os limites de bebida e tabaco são os mesmos. Por avião, o corte dos bens baratos é US$ 10 (por terra, US$ 5), e os demais bens vão até 20 unidades (por terra, 10), no máximo 3 iguais nos dois casos (IN RFB 1.059/2010, art. 33, §§ 1º e 2º).
Preciso declarar compras abaixo da cota?
Depende. Se passar dos limites de quantidade, sim (IN RFB 1.059/2010, art. 6º, IX). Medicamentos e alimentos que não sejam de uso pessoal também (art. 6º, III); a lista completa está no art. 6º. Bens isentos, como os de uso pessoal e os livros, "não precisam ser declarados", diz a Receita.
O que acontece se eu não declarar?
Na zona primária, multa de 50% do excedente, além do imposto (art. 6º, § 3º). Fora dela, os bens acima do limite de isenção são todos apreendidos (Perguntas e Respostas 7.4). Se esconder bens, você perde as mercadorias (perdimento).
Como pesquisamos
Além das normas e do Guia do Viajante, lemos na mesma data o Regulamento Aduaneiro e as páginas da Anvisa e da Anatel. Blogs e notícias serviram só de pista; nenhuma regra vem deles. Os cálculos são exemplos nossos.
Fontes
Consultadas em 12/10/2026 (atualização entre parênteses, quando informada):
- Receita Federal, base Normas: Portaria MF nº 440/2010, IN RFB nº 1.059/2010, IN RFB nº 1.385/2013, IN RFB nº 2.075/2022, Portaria MF nº 307/2014, Portaria Coana nº 203/2026, Portaria MF nº 156/1999, Portaria MF nº 1.342/2026, Solução de Consulta Disit/SRRF10 nº 10002/2026 e Solução de Consulta Disit/SRRF07 nº 7002/2026
- Receita Federal, Guia do Viajante: Isenções, cotas, limites quantitativos e free shop (27/01/2026), Bens a declarar, tributação e cálculo do imposto (14/08/2026), Perguntas e Respostas (04/09/2026), Bens do viajante (10/08/2026), Penalidades (16/10/2023) e Proibições e Restrições (10/04/2026)
- Receita Federal: Alfândega de Foz do Iguaçu
- gov.br: Declarar bens para viagem internacional (e-DBV) (29/07/2026)
- Planalto: Regulamento Aduaneiro (Decreto 6.759/2009) e Medida Provisória 1.357/2026
- Anvisa: Bagagem acompanhada e desacompanhada (06/06/2025)
- Anatel: Orientações para aquisição de aparelhos celulares (09/08/2023)